29 de maio de 2026
IPOs são as Sereias do Mercado de Ações
Maio foi um mês repleto de notícias e acontecimentos. O conflito entre EUA e Irã continuou em um estado de frágil cessar-fogo, o presidente Trump visitou a China com uma delegação de líderes empresariais, Kevin Warsh foi empossado como o próximo presidente do Federal Reserve (FED), uma série de dados econômicos alarmantes foi divulgada, várias ofertas públicas iniciais (IPOs) altamente aguardadas foram anunciadas e o mercado de ações atingiu novas máximas históricas. Revisaremos esses acontecimentos nas seções a seguir: Guerra no Oriente Médio, China, Economia, Mercados.
Guerra no Oriente Médio
Após as primeiras 3 semanas de "ação cinética" seguidas de 10 semanas de frágil cessar-fogo, para dar uma chance à paz, ainda nos encontramos em um limbo. A cada dois dias, o governo americano continua anunciando que um acordo está quase fechado, apenas para ser rapidamente refutado pela Guarda Revolucionária Islâmica (IRGC). Há algumas dificuldades centrais para se chegar a um acordo de paz.
Em primeiro lugar, parece haver dois grupos distintos de poder iraniano com os quais negociar. O presidente iraniano Masoud Pezeshkian está mais aberto a negociar um acordo de paz; enquanto a IRGC e o novo líder supremo Mojtaba Khamenei não estão. Pezeshkian parece disposto a concessões para encerrar o conflito, mas a IRGC ataca navios e lança mais minas no Golfo Pérsico durante o período de cessar-fogo, comprometendo completamente as negociações de paz.
A segunda dificuldade são as possíveis prioridades reais divergentes de Israel, dos países do Golfo e dos EUA, que o presidente Trump precisa equilibrar para chegar a um acordo entre seus aliados antes de apresentá-lo ao lado iraniano. Por exemplo,
A ordem de prioridades de Israel parece ser:
1) Mudança de Regime, 2) Sem Armas Nucleares, 3) Sem Apoio Iraniano ao Hezbollah, Hamas e Houthis
A ordem de prioridades dos EUA parece ser:
1) Sem Armas Nucleares, 2) Estreito de Ormuz Aberto, 3) Sem Programa de Mísseis Balísticos
Para a Arábia Saudita, UAE, Qatar, Kuwait e Bahrein, a ordem de prioridades pode ser:
1) Estreito de Ormuz Aberto, 2) Sem Armas Nucleares, 3) Capacidade Militar Iraniana Reduzida
Observe como a ordem de prioridades entre os aliados é bastante diferente. Israel sustenta que, se o regime da IRGC for removido do poder, todos os outros problemas desaparecem. Os aliados árabes podem preferir ter uma IRGC muito mais fraca e enfraquecida que não possa prejudicá-los, mas que também não consiga atrair investimentos ocidentais para longe deles. A premissa implícita é que todos os aliados árabes listados acima têm exatamente a mesma ordem de prioridades, o que não é certo. O presidente Trump está preocupado com a segurança dos EUA, portanto, as questões de eliminação do programa nuclear iraniano atual e de qualquer programa futuro, bem como a produção de mísseis balísticos, estão no topo de suas prioridades. A abertura do Estreito de Ormuz é benéfica para todos os envolvidos, mas sua posição na lista de prioridades não é uniforme.
Por outro lado, a IRGC não está disposta a entregar o urânio enriquecido nem a eliminar seu programa nuclear. O presidente iraniano, no entanto, parece estar aberto à ideia de entregar o urânio enriquecido à China como potencial custodiante. Após todos os seus esforços, os EUA aceitarão a China como árbitro de facto da paz no Oriente Médio?
Como dissemos em nosso boletim anterior, a guerra é complicada e imperfeita. Para encerrar este conflito sem mais combates, todos os envolvidos precisam sair afirmando "vitória", mas ninguém tem a mesma ordem de prioridades. Além disso, mesmo que um acordo seja alcançado, não há garantia de que o lado iraniano o cumprirá. Mais uma vez, parece-nos que os investidores estão ansiosos demais para decretar o fim deste conflito.
China
O presidente Trump e uma delegação de líderes empresariais visitaram a China com o objetivo de fechar acordos importantes. Apesar de toda a pompa, eventos de tapete vermelho e discursos diplomáticos sobre respeito mútuo e cooperação, a visita foi marcada por desconfiança e intensa rivalidade. Por exemplo, a delegação americana deixou seus dispositivos eletrônicos em segurança no Air Force One, com receio de que seus anfitriões chineses hackeassem seus aparelhos e roubassem seus arquivos. Em vez disso, usaram dispositivos descartáveis durante a estadia na China. A declaração de abertura do presidente Xi incluiu um aviso provocativo ao governo americano sobre o apoio à independência de Taiwan. O presidente Trump, segundo relatos, não tocou em nenhum alimento servido durante os jantares formais, aparentemente com receio de ser envenenado. Por fim, a ordem do governo de que "nenhum item de origem chinesa teria permissão de entrar no Air Force One" indicou que aquela não era uma visita a um parceiro amigável ou de confiança.
Dado o clima tenso das reuniões, não nos surpreende que a visita não tenha gerado nenhum acordo comercial. Havia uma expectativa inicial de um pedido de 500 aviões de passageiros da Boeing, mas apenas um 'compromisso' por 200 aviões foi anunciado. Observe que um 'compromisso' não é um pedido formal, nem um contrato com termos especificados. Seja qual for o resultado, isso pode não fazer muita diferença para a Boeing, pois representaria apenas 4 meses de entregas de aeronaves. Houve também um compromisso (não pedido) de comprar mais soja americana, algo que a China habitualmente faz, mas que aparentemente nunca cumpre. Talvez mais importante tenha sido a falta de interesse da liderança chinesa em comprar chips avançados (processadores GPU) de empresas americanas, já que está focada em desenvolver sua própria capacidade doméstica de fabricação de chips. Estranhamente, os investidores ignoraram essa notícia e levaram os preços das ações do setor de semicondutores americano a novas máximas. Seria de se esperar que a notícia de que a China produz chips de computador derrubasse os preços dos semicondutores, mas aparentemente ainda não chegou aos investidores eufóricos.
Além disso, não houve nenhuma discussão sobre tarifas durante a visita, deixando o prazo de novembro para negociar um acordo comercial entre as duas nações ainda em aberto. Este é um assunto urgente, pois a alíquota média atual de tarifas sobre produtos chineses que entram nos EUA é de 47%, enquanto a China impõe uma alíquota média de 32% sobre produtos americanos. Essas taxas já estão sufocando o comércio bilateral, que caiu 40% nos últimos três anos. No entanto, se um acordo não for concluído até novembro, as alíquotas poderiam disparar para níveis muito mais altos. Mais uma vez, os investidores parecem ignorar esse risco iminente! A liderança chinesa parece estar aguardando para ver como o governo americano responderá ao pedido de US$ 14 bilhões em armamentos taiwaneses a empresas americanas. Se os EUA aprovarem, as negociações americanas com a China se tornarão ainda mais difíceis no futuro.
Por sua vez, os chineses continuam a implementar a política de "ascensão pacífica" introduzida pelo presidente Hu Jintao e seguida pelo atual presidente Xi Jinping. Apesar do nome sereno da política, seu objetivo é subverter o poder econômico ocidental sem disparar um tiro. A política visa construir uma capacidade de produção avassaladora em indústrias-chave, o que concederia às empresas chinesas enormes economias de escala em que nenhum concorrente estrangeiro conseguiria sobreviver na competição por preço. O objetivo final é tornar o Ocidente economicamente dependente da China, o que, por sua vez, poderia dar à China alavancagem geopolítica.
Até agora, a China alcançou capacidade de produção equivalente a 97% da demanda global de painéis solares, 95% da demanda global de veículos elétricos (EV) e 90% da demanda global de processamento de terras raras. Os elementos de terras raras possuem propriedades químicas e magnéticas únicas que os tornam indispensáveis em sistemas de armamentos, motores de EV e eletrônicos. De fato, o dispositivo em que você está lendo isto contém neodímio em seu disco rígido e térbio e európio na tela; todos elementos importados da China. Embora 45% desses elementos sejam minerados fora da China, as leis ambientais no Ocidente tornam seu processamento local praticamente impossível. A China aproveitou as sensibilidades ambientais ocidentais e desenvolveu um domínio sobre o processamento de materiais necessários para a maioria das tecnologias avançadas. Nossos sistemas de armamentos e o avanço da IA, que é a pedra angular desta alta do mercado de ações, exigem exatamente os elementos de terras raras que a China pode restringir em suas exportações para nós. Mais uma vez, os investidores parecem ignorar esse risco de dependência da China também!
Economia
Os dados econômicos divulgados este mês por fontes públicas e privadas foram preocupantes:
– Foram anunciados 83.387 demissões em abril, em comparação com 60.620 em março (aumento de 38%).
– A pesquisa de estabelecimentos do BLS mostrou um ganho de 115.000 empregos em abril, mas a pesquisa domiciliar do BLS mostrou uma perda de 225.000 empregos no mesmo mês. Em qual delas devemos confiar, dado que as horas totais semanais trabalhadas reportadas diminuíram?
– A taxa de desemprego permaneceu em 4,3%, mas somente porque o BLS excluiu 1 milhão de trabalhadores da força de trabalho. Podemos ver a taxa de desemprego subir rapidamente, dados os demissões anunciadas. Leva alguns meses para esgotar qualquer indenização antes que essas demissões sejam refletidas nos índices de desemprego.
– O preço do petróleo permaneceu em ou acima de $100 por barril durante a maior parte de maio, em comparação com $67 por barril em fevereiro. A história mostra que toda vez que o preço do petróleo dobra em um curto período, uma recessão se segue dentro de 5 a 6 meses. Portanto, agosto e setembro parecem ser meses críticos para a economia.
– O Índice de Preços ao Consumidor (CPI) subiu para 3,8%, enquanto o Índice de Preços ao Produtor (PPI) saltou para 5,5%. Leva alguns meses para que os preços do PPI se transfiram para os preços do CPI. Enquanto isso, a expectativa de inflação para um ano à frente está em 4,8%, o que significa que as pessoas esperam cerca de 5% de inflação no próximo ano.
– O Índice de Confiança do Consumidor da Universidade de Michigan registrou seu nível mais baixo de todos os tempos (44,8). Esse é o valor mais baixo em 74 anos de dados mensais!
– As execuções hipotecárias estão na maior alta em 6 anos (os programas de proteção contra execuções hipotecárias da COVID expiraram).
– As compras a crédito do tipo compre agora-pague depois (BNPL) atualmente têm uma taxa de inadimplência de 13%.
– A taxa de poupança familiar caiu para 4% em comparação com 7% em fevereiro.
– Varejistas como Walmart e Home Depot relataram que os gastos do consumidor diminuem no final do mês, indicando que as famílias de menor renda podem estar ficando sem dinheiro antes do fim do mês.
– O governo federal precisa refinanciar quase $10 trilhões em dívida (26% da dívida total) nos próximos 12 meses. O custo atual de juros sobre a dívida federal é de $1,25 trilhão, consumindo 25% das receitas do governo. Enquanto isso, os mercados de títulos parecem estar em rebelião. A taxa do Tesouro de 10 anos atingiu 4,67% em maio, o nível mais alto desde 2007, enquanto a taxa do Tesouro de 30 anos atingiu 5,17%. Ter que tomar empréstimos a taxas mais altas pode comprometer rapidamente o orçamento do governo.
Neste momento crítico, o FED ganha um novo presidente com algumas ideias novas. Uma delas é mudar a medida de inflação do CPI para a 'Média Aparada do CPI', que elimina 31% das maiores e 24% das menores variações de preços. Parece que Kevin Warsh quer mover as traves do gol da inflação. Assim, se o FED não gostar da leitura, pode simplesmente mudar a medição e o problema está resolvido. Isso é equivalente a não estar satisfeito com seu peso e redefinir o 'quilograma' para ser mais leve, e voilà seu peso cai. Quer mais progresso? Redefina novamente e de repente seu peso não é mais um problema. Esperamos que Warsh não tente convencer o povo americano de que a inflação acabou simplesmente porque está usando uma medida diferente para ela.
Sua segunda ideia é reduzir o balanço patrimonial do FED eliminando parte de suas participações em títulos do Tesouro. Isso reduziria a liquidez da economia, diminuiria os gastos e a inflação, o que permitiria cortes futuros nas taxas de juros. O único problema em reduzir a liquidez é que a economia pode estagnar e entrar em recessão. Ben Bernanke tentou isso em 2018 e rapidamente reverteu o curso quando o mercado de ações despencou. Não acreditamos que os investidores tenham dado a devida consideração às propostas de Kevin Warsh. Se tivessem, não estariam tão otimistas com o mercado de ações. Se Warsh tiver seu caminho, os investidores podem em breve ter que reconsiderar seu otimismo.
**Mercados **
O presidente Trump está muito atento ao mercado de ações americano. Ele considera o nível do índice S&P 500 um atestado do sucesso de seu governo e, por extensão, de seu índice de aprovação. Durante as últimas 10 semanas do 'cessar-fogo' com o Irã, o presidente tem infundido otimismo incessantemente no mercado. Comunicados diários à mídia sobre o bom andamento das negociações, sobre como os iranianos concordaram com seus termos, ou sobre o quão próximo está de assinar um acordo de paz, impediram que os preços do petróleo subissem ainda mais, o que levou os índices do mercado de ações a novas máximas históricas. Aparentemente, os investidores gostam quando o governo dourar a pílula da realidade.
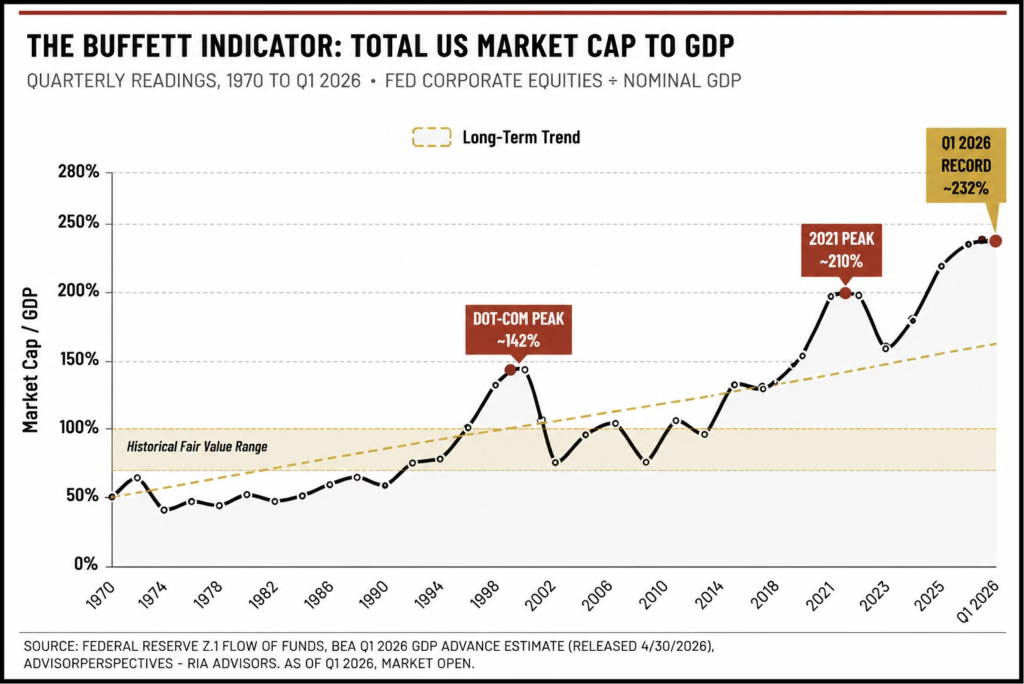
No entanto, a realidade da situação é que (no momento em que este texto foi escrito) não há um acordo de paz amplamente aceitável, o petróleo não flui livremente pelo Estreito de Ormuz e, como descrito na seção anterior, as condições econômicas pioraram significativamente nos últimos 3 meses. Enquanto isso, o mercado de ações está historicamente muito caro (veja abaixo a capitalização de mercado em relação ao PIB, atualmente em torno de 232%), altamente alavancado ($1,32 trilhão em dívida de margem) e altamente concentrado (43% do valor do S&P 500 está em tecnologia da informação e serviços de comunicação). Historicamente, esta é uma configuração muito vulnerável para o mercado de ações!
Observamos as seguintes características que indicam que o mercado de ações está subindo com base em puro sentimento em vez de fundamentos:
- Tanto empresas lucrativas quanto não lucrativas têm preços de ações em alta (sem critérios de qualidade)
- A narrativa é irrefutavelmente otimista ("enorme potencial" ainda não precificado)
- As avaliações das ações estão desconectadas da realidade (os investidores pagam mais pelos lucros das empresas)
- Os preços das ações não reagem a más notícias (boas notícias são boas, mas más notícias são ignoradas)
- Os semicondutores lideram o mercado a novas máximas, mas 10% das empresas do S&P 500 estão nas mínimas de 52 semanas
- Os preços de títulos, ouro, prata e Bitcoin estão todos caindo, mas os preços das ações ainda estão subindo
- Influxo de ofertas públicas iniciais (IPOs) apressadas tentando captar dinheiro antes que a festa acabe (um sinal clássico de uma bolha de mercado em estágio tardio)
Assim como as míticas sereias na Odisseia de Homero, cujas canções irresistíveis atraíam os marinheiros para sua ilha para encontrarem sua ruína, os IPOs no mercado de ações seduzem os investidores com a promessa de grandes e rápidos ganhos. No entanto, os 'ganhos' são tipicamente realizados pelos fundadores das empresas e pelos investidores de capital semente, que liquidam suas participações (privadas) vendendo suas ações para novos investidores (o público). A frenesi subsequente para obter uma fatia do IPO é um processo cuidadosamente orquestrado pelo sindicato de bancos de investimento, que recebem muito bem para criar essa frenesi. Os novos investidores acabam pagando preços muito elevados para fornecer liquidez de saída aos vendedores, que continuam vendendo por um período de 6 meses após o IPO de acordo com suas restrições contratuais. Portanto, vale a pena aguardar pelo menos 6 meses antes de comprar o título recém-listado.
Um exemplo claro é a nova frenesi em torno do IPO da SpaceX. Esta empresa de Elon Musk é na verdade 3 negócios diferentes agrupados. O empreendimento espacial (ainda dando prejuízo), a comunicação via satélite Starlink (gerador de receita) e a inteligência artificial XAI (grande consumidora de caixa). O fluxo de caixa gerado pelo Starlink não consegue cobrir o caixa consumido pela XAI, razão pela qual o IPO existe: para captar recursos do público. Os coordenadores líderes, Goldman Sachs e Morgan Stanley, lideram um sindicato de 18 bancos de investimento e corretoras no total, que embolsarão cerca de $1 bilhão em taxas para promover este novo título aos investidores. Temos que dar-lhes crédito: a campanha midiática que o sindicato gerou é magnífica. A SpaceX, dizem, criará muitos novos milionários, e investir em viagens espaciais é mais uma oportunidade de 'enriquecer rapidamente'. Muito tentador, de fato.
Eis o que os coordenadores não vão divulgar (mas estará disponível nos documentos de registro, que os investidores não se darão ao trabalho de ler):
- Este é tanto um negócio de IA quanto um negócio espacial.
- A XAI continuará consumindo fluxo de caixa por um período indefinido.
- Os investidores receberão ações Classe A, sem direito a voto.
- Elon Musk e outros insiders receberão ações Classe B, com todos os direitos de voto.
- Elon Musk terá aproximadamente 85% de todos os direitos de voto.
- Elon Musk terá o direito de nomear e demitir qualquer Diretor do Conselho.
- Não haverá Comitê de Remuneração no Conselho de Administração.
- Elon aprovará seu próprio pacote de remuneração!
Não temos dúvidas de que os investidores farão fila para se tornarem sócios de um negócio que atualmente dá prejuízo, onde não terão direitos, nem representação no Conselho, e onde o principal executivo aprova seu próprio pacote de remuneração.
Anthropic (IA) e Open AI, juntamente com seus banqueiros de investimento, aguardam ansiosamente o dia 11 de junho para ver quanto dinheiro a SpaceX levantará em seu IPO, a fim de decidir se devem se apressar em também abrir o capital de suas empresas. Essas captações de recursos são sinais de mercados altistas em estágio tardio e bolhas. Portanto, recomendamos que os investidores sejam cautelosos ao perseguir ações que subiram demais, particularmente se os lucros não aumentaram proporcionalmente ao aumento de preço.
Estamos evitando empresas de semicondutores relacionadas a IA e chips de memória. Novamente, os chineses entraram nesse campo e em breve venderão seus chips a uma fração do preço dos chips americanos. Ainda vemos valor em setores como software, produtos farmacêuticos, dispositivos médicos, fertilizantes, viagens e entretenimento. Manter algum caixa é sempre útil para aproveitar as correções. Lembre-se, controlar as emoções, encontrar valor e gerenciar riscos são os pilares do investimento de longo prazo bem-sucedido.
Stay Fierce!