31 de março de 2026
Cutucando o Urso que Dormia
Desde que a operação conjunta EUA-Israel no Irã "Epic Fury" começou há um mês, os investidores têm se comportado como um cardume de sardinhas sob ataque. Eles continuam mudando de direção de forma repentina e uniforme para escapar do perigo:
A guerra no Oriente Médio começa, aversão ao risco, o mercado cai
A liderança do ISRG é eliminada, apetite ao risco, o mercado se recupera
O ISRG bombardeia instalações de petróleo e gás na região, aversão ao risco, o mercado cai
Uma proposta de paz é apresentada pelos EUA, apetite ao risco, o mercado se recupera
A proposta de paz é rejeitada pelo ISRG, aversão ao risco, o mercado cai
Logo antes de a operação "Epic Fury" começar em 28 de fevereiro, o mercado de ações norte-americano estava alegre e animado, desfrutando dos ganhos de uma bolha de IA e contando com o FED para cortar a taxa de juros dos Fed Funds pelo menos duas vezes neste ano, impulsionando ainda mais os preços dos ativos. Mas agora, a guerra no Oriente Médio elevou o preço do petróleo de US$ 60 para US$ 100 por barril, as expectativas de inflação subiram, e as esperanças de cortes de juros diminuíram. O índice S&P 500 fechou março cerca de 10% abaixo após atingir uma máxima histórica. Vamos examinar os três tópicos interconectados de guerra-economia-mercados, um de cada vez:
Guerra no Oriente Médio
A operação "Epic Fury" recebeu ampla cobertura da mídia sobre a necessidade de sua realização e sobre se o Irã representava uma ameaça iminente para os EUA. Primeiramente, devemos afirmar o óbvio: a operação não é contra o Irã nem contra a maioria do povo iraniano, que celebrou a chance de reconquistar sua liberdade. A operação tem como alvo a liderança islâmica (ISRG) do país, que assumiu o controle do Irã após a revolução islâmica de 1979 e impôs seu domínio religioso tirânico. Isso por si só não constituiria causa de guerra, mas o ISRG ameaça "morte à América" há 46 anos, é responsável pela morte de centenas de americanos por meio das organizações terroristas que patrocina (Hezbollah, Hamas, Houthis), e vem desenvolvendo mísseis balísticos de longo alcance na esperança de alcançar os EUA. Alguns dos mísseis que o ISRG lançou na semana passada em direção às forças norte-americanas na ilha Diego Garcia, no Oceano Índico, demonstraram alcance de 4.000 km, capaz de atingir a maioria das capitais europeias e as bases militares dos EUA na Europa. É evidente, portanto, que o ISRG tem capacidade de carregar urânio enriquecido em mísseis balísticos de longo alcance e lançar bombas sujas em qualquer ponto da Europa. Eles conseguem alcançar distâncias maiores? Não podemos afirmar com certeza até que lancem um míssil de maior alcance. Isso constitui uma ameaça iminente?
Acreditamos que a ameaça iminente vai além das questões militares. O recém-falecido líder supremo Ali Khamenei não apenas vendia petróleo iraniano à China em yuan (recebendo pagamentos em moeda chinesa), mas também pressionava outros membros da OPEP a vender seu petróleo em yuan, minando efetivamente o sistema do petrodólar, que sustenta o dólar norte-americano como moeda de reserva mundial.
Para quem não está familiarizado com a importância do sistema do petrodólar, é ele que torna o dólar norte-americano indispensável para o comércio mundial, conferindo-lhe valor. Quando o presidente Nixon suspendeu a conversibilidade do dólar norte-americano em ouro em 1971, o dólar tornou-se uma moeda puramente fiduciária, respaldada por nada. Nesse sentido, não era diferente de outras moedas fiduciárias nacionais e não teria motivo para permanecer como moeda de reserva mundial. No entanto, o governo Nixon fez um acordo com a Arábia Saudita, líder da OPEP (Organização dos Países Exportadores de Petróleo), para que todas as vendas de petróleo fossem denominadas em dólar norte-americano em troca de proteção militar pelos EUA. Desde esse acordo, quando um país compra petróleo, deve pagar ao vendedor em dólares norte-americanos. Como a maioria dos países importa toda ou parte de suas necessidades de petróleo ou exporta seu excedente, a maioria precisa manter reservas em dólares para comprar petróleo ou continuar recebendo dólares de suas exportações. O resultado desse chamado sistema do petrodólar é que praticamente todos os países mantêm dólares norte-americanos, com os quais compram títulos do Tesouro dos EUA para obter algum rendimento. Isso significa que há muitos países demandando títulos da dívida dos EUA e tornando-se emprestadores ávidos ao governo norte-americano.
Atualmente, os EUA têm US$ 39 trilhões em dívida pública, o que exige 22% da receita tributária apenas para pagamento de juros anuais. Os EUA precisam que outros países continuem comprando sua dívida para que a taxa de juros sobre ela permaneça relativamente baixa e os pagamentos sejam administráveis. Se outros países passassem a comprar e vender petróleo em yuan ou em qualquer outra moeda, não precisariam mais manter reservas em dólar nem comprar dívida norte-americana. Nesse cenário, as taxas de juros dos EUA subiriam significativamente e tanto o mercado de títulos quanto o de ações entrariam em colapso. Os EUA não podem permitir que isso aconteça. É por isso que acreditamos que, quando o presidente Trump se referiu ao Irã como uma ameaça iminente, ele não estava apenas falando dos mísseis balísticos de longo alcance do ISRG e do urânio enriquecido que possuíam. Ele também se referia à ameaça do ISRG ao sistema do petrodólar e, em última análise, à sustentabilidade da dívida dos EUA. Portanto, Ali Khamenei não existe mais.
A história mostra que o iraquiano Saddam Hussein também ameaçou o sistema do petrodólar ao começar a vender o petróleo do Iraque em euros. Ele também sofreu o mesmo destino. O líbio Muamar Ghaddafi representou uma ameaça semelhante. Ele também não existe mais. O venezuelano Maduro também tentou vender petróleo em yuan. Ele também foi removido. Agora, todos esses países negociam seu petróleo em dólares norte-americanos. Consegue ver um padrão aqui?
É razoável, portanto, esperar que a operação "Epic Fury" chegue ao fim, e que a paz no Oriente Médio seja alcançada, quando uma liderança credível for estabelecida no Irã e concordar que todas as exportações de petróleo iraniano serão exclusivamente em dólares norte-americanos. Certamente haverá também acordos sobre mísseis balísticos, urânio enriquecido e o controle do Estreito de Hormuz, mas enquanto a mídia estará focada exclusivamente nesses aspectos do plano de paz, você saberá o que realmente foi conquistado — nada menos do que a preservação do status do dólar norte-americano como moeda de reserva mundial e a sustentabilidade da dívida dos EUA. Ao menos por mais algum tempo…
Indo um passo além, não nos surpreenderia se qualquer futuro acordo de paz entre Rússia e Ucrânia mediado pelos EUA incluísse termos como permitir que a Rússia retorne ao sistema bancário internacional de compensação SWIFT, levantar todas as sanções dos EUA sobre as exportações de petróleo e gás russas — embora todas essas exportações sejam em dólares norte-americanos. A Rússia tem vendido petróleo e gás natural à China em yuan e à Índia em rúpias indianas. Isso não pode continuar. O retorno da Rússia ao sistema do petrodólar será o preço que ela terá de pagar pela paz no Nordeste.
Economia
O que aprendemos com crises geopolíticas anteriores que elevaram o preço do petróleo é que o tamanho do aumento de preço não é tão importante quanto a velocidade do movimento de alta e o estado da economia quando o preço do petróleo começou a subir.
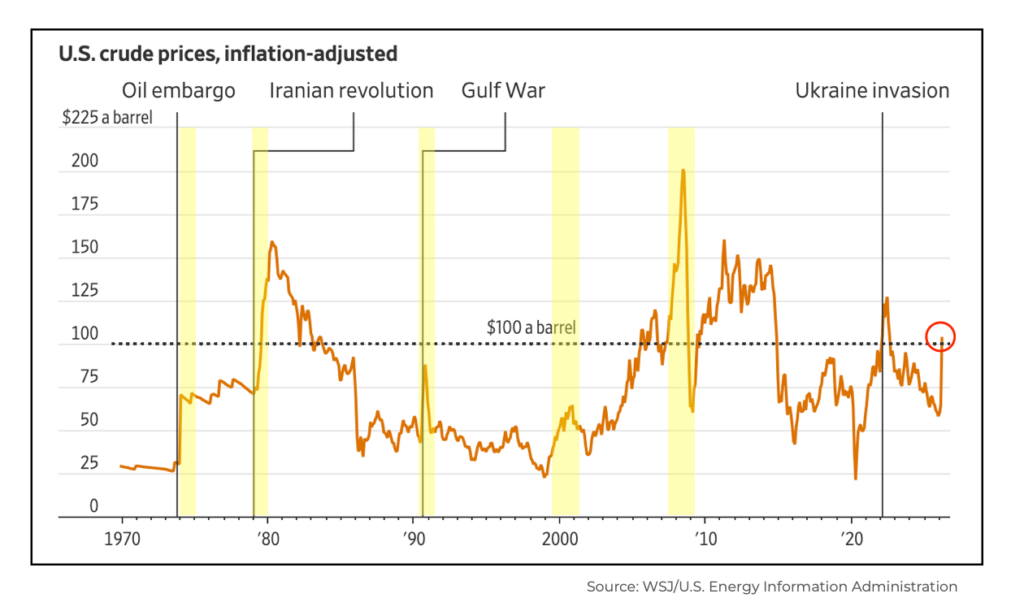
Embora a maioria das pessoas tenda a focar no tamanho do movimento, geralmente é a velocidade do movimento (como um pico repentino no preço) que determina o resultado econômico. Quando experimentamos uma alta gradual e lenta do preço do petróleo (tipicamente impulsionada pela demanda), as empresas têm tempo para absorver lentamente o custo mais elevado, repassando-o gradualmente ao consumidor. O resultado habitual é a inflação. Por exemplo:
Entre 2003 e meados de 2007 (4,5 anos), o preço do petróleo aumentou de US$ 26/barril para US$ 72/barril. As empresas, no entanto, tiveram tempo suficiente para repassar o custo gradualmente aos consumidores. A inflação subiu de 1,6% em 2002 para 4% em 2006. Foi incômodo, mas não catastrófico.
Entre 2020 e 2022 (mais de 2 anos), o preço do petróleo aumentou das mínimas da pandemia de US$ 19/barril em 2020 para US$ 115/barril em 2022. Mais uma vez, devido à alta gradual e apesar da magnitude do movimento, a inflação subiu de 1,2% em 2020 para 8,6% em 2022. A economia dobrou, mas não quebrou.
No entanto, quando experimentamos um pico violento no preço do petróleo (tipicamente impulsionado pela oferta), o choque de preços destrói a demanda do consumidor antes que a inflação tenha tempo de se manifestar. As empresas respondem à menor demanda do consumidor demitindo trabalhadores. O resultado habitual é a recessão. (Os períodos de recessão estão destacados em amarelo no gráfico acima.) Por exemplo:
Durante o embargo de petróleo de 1973-1974 (6 meses), o preço do petróleo aumentou de US$ 3/barril para US$ 12/barril. A recessão se seguiu.
Durante a revolução iraniana de 1979-1980 (12 meses), o preço do petróleo aumentou de US$ 13/barril em meados de 1979 para US$ 34/barril em meados de 1980. A recessão se seguiu.
Durante a invasão iraquiana do Kuwait em 1990 (7 meses), o preço do petróleo aumentou de US$ 17/barril em agosto de 1990 para US$ 46/barril em outubro de 1990. A recessão se seguiu.
Durante o período de 2007-2008 que antecedeu a Grande Crise Financeira (12 meses), o preço do petróleo aumentou de US$ 60/barril em meados de 2007 para US$ 142/barril em meados de 2008. A recessão se seguiu.
Igualmente importante para a velocidade do movimento parece ser o estado da economia norte-americana quando o movimento ocorre. Uma economia em aceleração pode potencialmente absorver a maioria dos eventos geopolíticos sem uma desaceleração significativa. No entanto, uma economia em desaceleração pode potencialmente ser empurrada para uma recessão se o evento geopolítico agravar a trajetória descendente da economia. Usando o número de empregos na indústria e na construção civil como indicador da força da produção doméstica, bem como as margens de lucro corporativo como indicador da atividade empresarial, podemos definir o estado da economia como em aceleração ou desaceleração. Por exemplo:
Durante a Guerra do Golfo de 1990-1991, a economia norte-americana já estava enfraquecida pela crise das Savings and Loans, e as margens de lucro corporativo eram de 7,0%. O súbito aumento do preço do petróleo empurrou a economia para uma recessão.
Durante o ataque terrorista de 2001 (11 de setembro) e a subsequente guerra ao terror, a economia norte-americana já estava em declínio, pois a atividade econômica havia atingido seu pico em 1998. As margens de lucro corporativo eram de 7,5%. O aumento do preço do petróleo mais uma vez empurrou a economia para uma recessão.
Durante o pico do preço do petróleo de 2007-2008 e a aproximação da Grande Crise Financeira, a atividade econômica dos EUA havia estado se contraindo desde 2006, enquanto as margens de lucro corporativo eram de 9,0%. Uma recessão severa se seguiu.
Atualmente, a economia norte-americana tem se enfraquecido desde 2023, com o número de empregos tanto na indústria quanto na construção civil diminuindo. Felizmente, as margens de lucro corporativo são de 16%, o que permite que custos adicionais para as empresas (como os provenientes de preços elevados de combustível) sejam parcialmente absorvidos sem resultar em demissões imediatas para reduzir custos — o que foi o caso nos três exemplos acima.
Mercados
A queda acentuada do mercado de ações (-10%) desde o início da operação "Epic Fury", juntamente com expectativas de inflação mais altas (a OCDE prevê uma taxa de inflação dos EUA de 4,2% neste ano) e taxas de juros mais elevadas (o rendimento dos Treasuries de 10 anos subindo de 3,9% para 4,45% em um mês) parecem indicar que os investidores estão precificando um cenário de preços de petróleo elevados por um longo período, que (como descrevemos acima) geralmente leva a um ambiente mais inflacionário. Esse cenário favorece a manutenção de produtoras de energia e ativos reais como metais preciosos e imóveis.
No entanto, não estamos convencidos de que os investidores estejam interpretando a situação atual com precisão. De acordo com nossa análise dos eventos geopolíticos anteriores listados na seção "Economia" acima: picos no preço do petróleo (de US$ 60/b para US$ 100/b), em um curto período de tempo (menos de um mês), durante uma economia em desaceleração (desacelerando desde 2023) geralmente levam a um ambiente recessivo. Em outras palavras, perda de empregos, maior desemprego e desinflação podem ser o verdadeiro perigo na situação atual. Por exemplo, as recentes quedas de preço de metais preciosos, commodities e até mesmo cripto apontam mais para uma recessão. Tal cenário favoreceria a manutenção de reservas em caixa para comprar ativos a preços mais baixos, títulos longos pelo rendimento e valorização quando as taxas de juros caírem, e ações de empresas produtoras de bens de consumo básico (produtos que os consumidores comprarão mesmo durante uma recessão).
Esses são dois pontos de vista diferentes, o primeiro prevendo inflação, o segundo apontando para uma recessão. No entanto, esses são os cenários intermediários. Se você quiser contemplar cenários mais assustadores, incorpore erros de política à análise. Ficamos sempre preocupados quando ouvimos sobre possíveis ações governamentais para "ajudar" uma situação. Em geral, a ação (ou intervenção) do governo piora as coisas porque embaralha incentivos e avaliações. Por exemplo:
Considere um terceiro cenário em que os banqueiros centrais do FED decidam colocar um teto nas expectativas de inflação (administrar o cenário inflacionário), decidindo assim elevar as taxas de juros e reduzir a liquidez no mercado. O setor de Crédito Privado, já em dificuldades com liquidez reduzida, poderia causar inadimplências adicionais em empréstimos e até levar a uma crise bancária/financeira. Ao tentar administrar a pressão inflacionária percebida, o FED poderia nos conduzir a uma crise financeira não intencional.
Ou considere um quarto cenário em que o governo decida estimular a economia, afinal estamos em um ano de eleições de meio de mandato (administrar o cenário recessivo). Gastos governamentais adicionais em qualquer forma de estímulo podem chegar tarde demais para evitar efetivamente uma recessão. Se o preço do petróleo permanecer alto por alguns meses devido a infraestruturas danificadas nos países do Golfo, qualquer gasto governamental adicional pode elevar ainda mais os preços enquanto a economia desacelera de qualquer forma. Esse é um cenário assustador de estagflação, em que acabamos com uma combinação do cenário um (inflação) e do cenário dois (recessão).
Claramente, qualquer um dos dois primeiros cenários (inflação ou recessão) é mais preferível aos cenários três (crise bancária/financeira) ou quatro (estagflação). Se o conflito terminar em breve, os preços do petróleo se normalizarem e o desemprego não acelerar, não há razão para que o governo ou o FED intervenham nos mercados, o que significa que poderíamos evitar os assustadores cenários três e quatro. No entanto, se o conflito com o Irã durar mais de alguns meses, será impossível conter o governo e o FED de suas tendências naturais de parecerem úteis ou prestáveis ao público.
Qualquer um pode tentar adivinhar quanto tempo uma guerra vai durar. Para ilustrar, a guerra Rússia-Ucrânia está no seu quarto ano! Quem imaginaria que duraria tanto? Como em qualquer guerra, vencer depende de duas coisas: capacidade de infligir dor ao inimigo E capacidade de tolerar a dor infligida pelo inimigo. Os EUA destruíram a força aérea iraniana, as defesas aéreas, a marinha, as instalações militares, as instalações de produção, e os iranianos estão gastando seus últimos mísseis. Em breve ficarão sem munição para atacar outros países. Por outro lado, a opinião pública norte-americana não tem muita paciência com guerras estrangeiras, preços altos de combustível ou taxas de juros mais altas. Lembre-se, estamos em um ano eleitoral e a opinião pública é importante. No final, alguém vai piscar primeiro. Esperemos que seja o ISRG e que este conflito termine mais cedo do que tarde.
Embora a guerra não seja um tema agradável, encerraremos esta carta com uma nota positiva e uma palavra de cautela. Analisando os dados de eventos geopolíticos anteriores, parece que eles não têm efeitos significativos de longo prazo nos mercados. Apenas efeitos de curto prazo. Nos últimos 50 anos, as guerras tiveram um efeito médio de -6,4% no mercado de ações dos EUA após os primeiros 10 dias, 0% após 35 dias e +9% após 365 dias. Esses são retornos médios ao longo de muitas guerras, mas a conclusão parece ser que os eventos geopolíticos tendem a ser oportunidades de "comprar na queda". Quando as guerras parecem estar chegando ao fim, os investidores tendem a retornar aos mercados com otimismo furioso.
Recentemente, à medida que os preços dos ativos caíram, temos usado parte dos saldos de caixa disponíveis para comprar empresas desejáveis. No entanto, permanecemos estratégicos e comedidos em nossas alocações, não apenas porque os preços podem (e muito provavelmente vão) cair ainda mais se o conflito com o Irã continuar por mais tempo, mas também porque em dois dos quatro cenários possíveis descritos acima acabamos com uma recessão ou uma crise financeira, cuja gravidade depende da magnitude do erro de política. Se qualquer um desses dois cenários se tornar realidade, preços mais baixos e melhores oportunidades de compra estarão disponíveis. Embora não possamos subestimar a disposição do governo de sustentar o mercado de ações, o que faria com que um dos outros dois cenários se tornasse realidade — inflação ou estagflação. Lidar com a inflação requer a manutenção de ativos para proteger o poder de compra dos recursos de nossa carteira.
No universo dos investimentos, precisamos considerar probabilidades sobre resultados futuros, e a melhor maneira de se preparar para qualquer resultado é ser disciplinado na compra de empresas lucrativas a preços razoáveis. A avaliação é nosso guia na seleção de ativos. Preferimos evitar empresas na moda negociadas a valuations de bolha, que dominam os índices de ações. No longo prazo, uma empresa vale apenas o valor presente dos fluxos de caixa que pode gerar. Pagar muito mais do que isso é um desperdício, pois o prêmio de preço desaparece rapidamente durante o inevitável mercado de baixa. É um tanto surpreendente que ainda não tenhamos vivenciado um, pois ambos os partidos políticos parecem gostar de cutucar repetidamente um urso (de mercado) em hibernação. Pense bem. Mal saídos da pandemia, tivemos a guerra Rússia-Ucrânia, depois uma guerra comercial global, depois um paralisação histórica do governo que durou 6 semanas, e agora uma guerra no Oriente Médio. Quantas cutucadas são necessárias antes de o urso (de mercado) acordar?
Stay Fierce!