30 de abril de 2026
A Psicologia de um Amanhã Melhor
Vivemos em um mundo Netflix, onde todos os episódios de uma série estão disponíveis para assistir sob demanda e em sequência até o final. Parece que não temos mais paciência para esperar até a semana seguinte ou a próxima temporada para que os novos episódios sejam lançados e possamos descobrir o que aconteceu com nossos personagens favoritos. Queremos todos os episódios disponíveis agora porque não queremos esperar pelo desfecho. Houve uma mudança no nosso comportamento como público. A Netflix e outros serviços de streaming perceberam isso, e até novos programas são lançados, de forma inteligente, com uma temporada inteira de episódios de uma só vez.
As pessoas parecem se comportar da mesma forma com suas decisões de investimento. Por exemplo, não há paciência para aguardar e entender como o conflito no Oriente Médio irá evoluir. Ao primeiro sinal de cessar-fogo, os investidores querem o desfecho e acreditam que a guerra acabou, que a vitória está ao alcance das mãos, que os preços do petróleo desabam, que o risco está de volta, que o otimismo é furioso, e que novos recordes históricos aguardam o mercado de ações!
Esse é o comportamento Netflix. As pessoas querem (precisam) saber agora como o conflito termina. Então, tomam uma decisão sobre como ele termina. Porém, na realidade, os conflitos militares são complicados e imperfeitos. São processos dinâmicos que não seguem nenhum roteiro. Como disse o Presidente Eisenhower, refletindo sobre sua vasta experiência militar, "os planos não valem nada, mas o planejamento é indispensável." Os investidores deveriam levar essas sábias palavras a sério e ter paciência antes de apostar seu último dólar emprestado em um desfecho ainda desconhecido.
Para maior clareza, revisaremos os três tópicos que se interagem — guerra, economia e mercados — separadamente.
1. Guerra no Oriente Médio
A Operação Epic Fury já completa 2 meses, com 5 semanas de ação de verdade e 3 semanas de cessar-fogo. Enquanto o público Netflix está ansioso para declarar que acabou e focar nos resultados corporativos futuros e em preços mais altos das ações, gostaríamos de sugerir que a história recente indica que os conflitos militares tendem a durar mais do que a maioria das pessoas imagina. Quando a Rússia invadiu a Ucrânia em 24 de fevereiro de 2022, analistas militares esperavam que a Ucrânia resistisse apenas algumas semanas antes de se render ou pedir negociações para encerrar a guerra. Isso foi há 4 anos e 2 meses, e a guerra continua…
Em resposta ao ataque terrorista em Nova York no 11/09/2001, a Operação Liberdade Duradoura para derrotar a organização terrorista Al Qaeda e o regime Talibã que a abrigava no Afeganistão durou 19 anos e 11 meses. Isso foi 6 meses a mais do que a guerra dos EUA no Vietnã.
A 2ª Guerra do Golfo para deter Saddam Hussein, que supostamente apoiava a Al Qaeda e acumulava armas de destruição em massa, durou 8 anos, embora Saddam Hussein tenha sido capturado no 8º mês da campanha. Infelizmente, a subsequente guerra civil entre as facções majoritária xiita e minoritária sunita manteve os militares dos EUA envolvidos no Iraque muito tempo depois da execução de Saddam Hussein.
Essas lições da história sugerem que os conflitos militares podem — e geralmente costumam — durar muito mais do que qualquer pessoa inicialmente espera. Portanto, a atitude atual dos investidores em relação a esse conflito nos parece bastante imprudente. Escrevemos em nossa newsletter anterior que vencer uma guerra exige a capacidade de infligir dor ao inimigo E a capacidade de tolerar a dor infligida pelo inimigo. Não há dúvida de que os EUA infligiram muita dor à Guarda Revolucionária Islâmica, com mais de 13.000 alvos destruídos e algumas camadas de liderança eliminadas. Também não há dúvida de que o fechamento iraniano do Estreito de Ormuz infligiu e continua infligindo muita dor econômica ao restante do mundo.
A história não favorece países democráticos que travam guerras prolongadas contra países oligárquicos ou ditatoriais. As eleições frequentes em países democráticos oferecem oportunidades para que as pessoas expressem sua desaprovação a uma guerra que lhes traz dificuldades. Ditaduras não têm esse problema; portanto, elas se beneficiam de protelar e aguardar seus opositores democráticos perderem o apetite pela luta. No mundo ocidental, somos ensinados sobre os ideais do sistema democrático, que se originou na Atenas antiga. Também é útil lembrar o que aconteceu com aquela democracia ateniense: para o público Netflix que gostaria de pular para o final dos 8 volumes de "A História da Guerra do Peloponeso" de Tucídides, a democrática Atenas perdeu a guerra de 27 anos para a oligárquica Esparta, que instalou uma oligarquia pró-Esparta para governar Atenas. Não foi porque Esparta era mais forte ou mais rica que Atenas. Foram as eleições frequentes em Atenas que continuavam alternando líderes/generais com visões opostas sobre a guerra que levaram a uma política caótica e acabaram enfraquecendo a vontade dos atenienses de continuar a luta. Isso não soa estranhamente familiar para nossa política ocidental?
Então, qual é a saída desse conflito no Oriente Médio? Vemos algumas opções possíveis. A primeira é mais difícil e leva a uma mudança completa de regime no Irã. Exigirá tropas no terreno para ajudar o povo iraniano a se libertar da tirania da Guarda Revolucionária Islâmica. Sob essa opção, os EUA obtêm tudo o que querem: o urânio enriquecido, o Estreito aberto aos fluxos comerciais e um regime iraniano amigável no Oriente Médio. Dado que há uma eleição de meio de mandato nos EUA em 6 meses, essa não parece ser a opção preferida.
Isso nos deixa com a segunda opção, que requer um acordo que permita a ambas as partes combatentes reivindicar a vitória. Também exigiria que ambas as partes fossem flexíveis com o termo "vitória". Por exemplo, o secretário de relações exteriores russo, Sergei Lavrov, lançou a ideia da Rússia atuar como custodiante do urânio enriquecido do Irã. Isso poderia permitir que os EUA afirmassem que o Irã não possui mais materiais nucleares (vitória), e que a Guarda Revolucionária Islâmica afirme que não entregou seu urânio ao inimigo (vitória). O mesmo acordo permitiria ao Irã cobrar uma taxa de todos os navios que trafegam livremente pelo Estreito de Ormuz. Os EUA poderiam afirmar que o Estreito está aberto novamente (vitória), enquanto a Guarda Revolucionária Islâmica poderia alegar que ainda controla o Estreito e recebe reparações de guerra (vitória). Os EUA aceitariam tal proposta que torna a Rússia o árbitro sem esforço dos acontecimentos no Oriente Médio? Quão urgente é a necessidade dos EUA de declarar "vitória" e sair de cena?
Mais uma vez, a guerra é complicada e imperfeita. Quanto mais o lado iraniano continua protelando, mais ativos militares dos EUA se concentram na região. Enquanto você lê esta newsletter, um 4º porta-aviões dos EUA está chegando às proximidades do Golfo. A liderança iraniana arrisca mais devastação de infraestrutura militar e civil. Por outro lado, a economia dos EUA corre o risco de entrar em recessão bem antes das eleições de novembro, o que poderia arruinar os 2 anos restantes do governo do Presidente Trump. Em nossa opinião, é cedo demais para os investidores declararem o desfecho desse conflito como "negócio fechado" e sonharem com um novo mercado em alta. Parafraseando Michael Corleone no Poderoso Chefão III, os efeitos econômicos do fechamento do Estreito de Ormuz "ainda não mostraram sua face."
**2. Economia **
A maioria dos investidores é bastante capaz de compreender os efeitos de primeira ordem do que observa. O fluxo restrito de petróleo do Oriente Médio se traduz em custos de transporte mais elevados e preços mais altos até que os fluxos sejam restabelecidos. Um efeito temporário sobre os preços ou, usando o agora famoso termo de Jerome Powell, um efeito "transitório". Além do petróleo, porém, os fluxos de enxofre, amônia, nitrogênio e hélio, utilizados na produção de fertilizantes e microchips, também estão restritos.
E aqui chegam os efeitos de segunda ordem, que ainda não são observáveis e ainda não são considerados pela maioria dos investidores. Sem fertilizantes, as safras colhidas nos próximos 6 a 12 meses poderiam ser muito menores. Poderíamos ter até 30% menos trigo e até 20% menos milho sem fertilizantes. No hemisfério norte, a temporada de plantio de ambos está acontecendo agora. Mesmo que o Estreito reabrisse hoje, não haveria tempo para fertilizar essas culturas. Ainda há esperança para a temporada de plantio do arroz, mais adiante no verão. Isso significa safras menores e menos produção de alimentos até o final do próximo ano. Esses grãos também são usados como ração animal, o que significa que o preço de aves, carne bovina e laticínios também subirá. Esperamos que os preços dos alimentos sejam mais altos por alguns anos, independentemente dos preços do petróleo e dos custos de transporte.
A última vez que o mundo enfrentou sérias escassez de grãos foi durante a expansão do uso de grãos na produção de biocombustíveis renováveis (etanol) nos EUA. Os EUA obtiveram gasolina mais barata graças à produção de etanol, mas a África, o Oriente Médio e até a América Central sofreram com a escassez de alimentos. O resultado foram os violentos protestos antigovermentais na Tunísia, Egito, Líbia, Iêmen e Síria em 2010-11, conhecidos como a Primavera Árabe. Em outras palavras, safras menores podem levar a preços mais altos de alimentos nos países ricos, mas podem levar a levantes violentos em países em desenvolvimento. Como medimos o custo econômico disso?
Quanto ao petróleo, mesmo que os embarques fossem permitidos a fluir do Golfo Pérsico hoje, leva cerca de 2 semanas para chegar à China, 3 semanas para chegar à Europa e 4 semanas para chegar aos EUA. No melhor cenário, os novos embarques de petróleo não chegarão à China ou à Europa antes do final de maio, possivelmente junho. Enquanto isso, é razoável esperar que a maioria dos países importadores de petróleo comece a estocar petróleo para reconstruir suas reservas estratégicas de petróleo, que atualmente estão reduzidas. Portanto, os preços mais altos do petróleo podem persistir até meados do verão.
Vale notar que as Américas e a Rússia são ambas quase autossuficientes na produção de energia e grãos (alimentos). Essas áreas deverão ser as "vencedoras" da crise atual. No entanto, as áreas dependentes da importação de energia e alimentos são o Japão, a China, a Europa e a Austrália. Estas deverão ser as "perdedoras" dessa crise. Coincidentemente, essas são também as detentoras da maioria da dívida do governo norte-americano junto a credores estrangeiros. Se o conflito continuar, esses países terão que importar mais alimentos e energia dos EUA, o que significa que terão que manter reservas em dólares americanos, o que sustenta o dólar americano e a dívida do governo dos EUA. Pode ser muito precipitado da mídia clamar pelo "fim" do dólar americano como moeda de reserva mundial.
**3. Mercados **
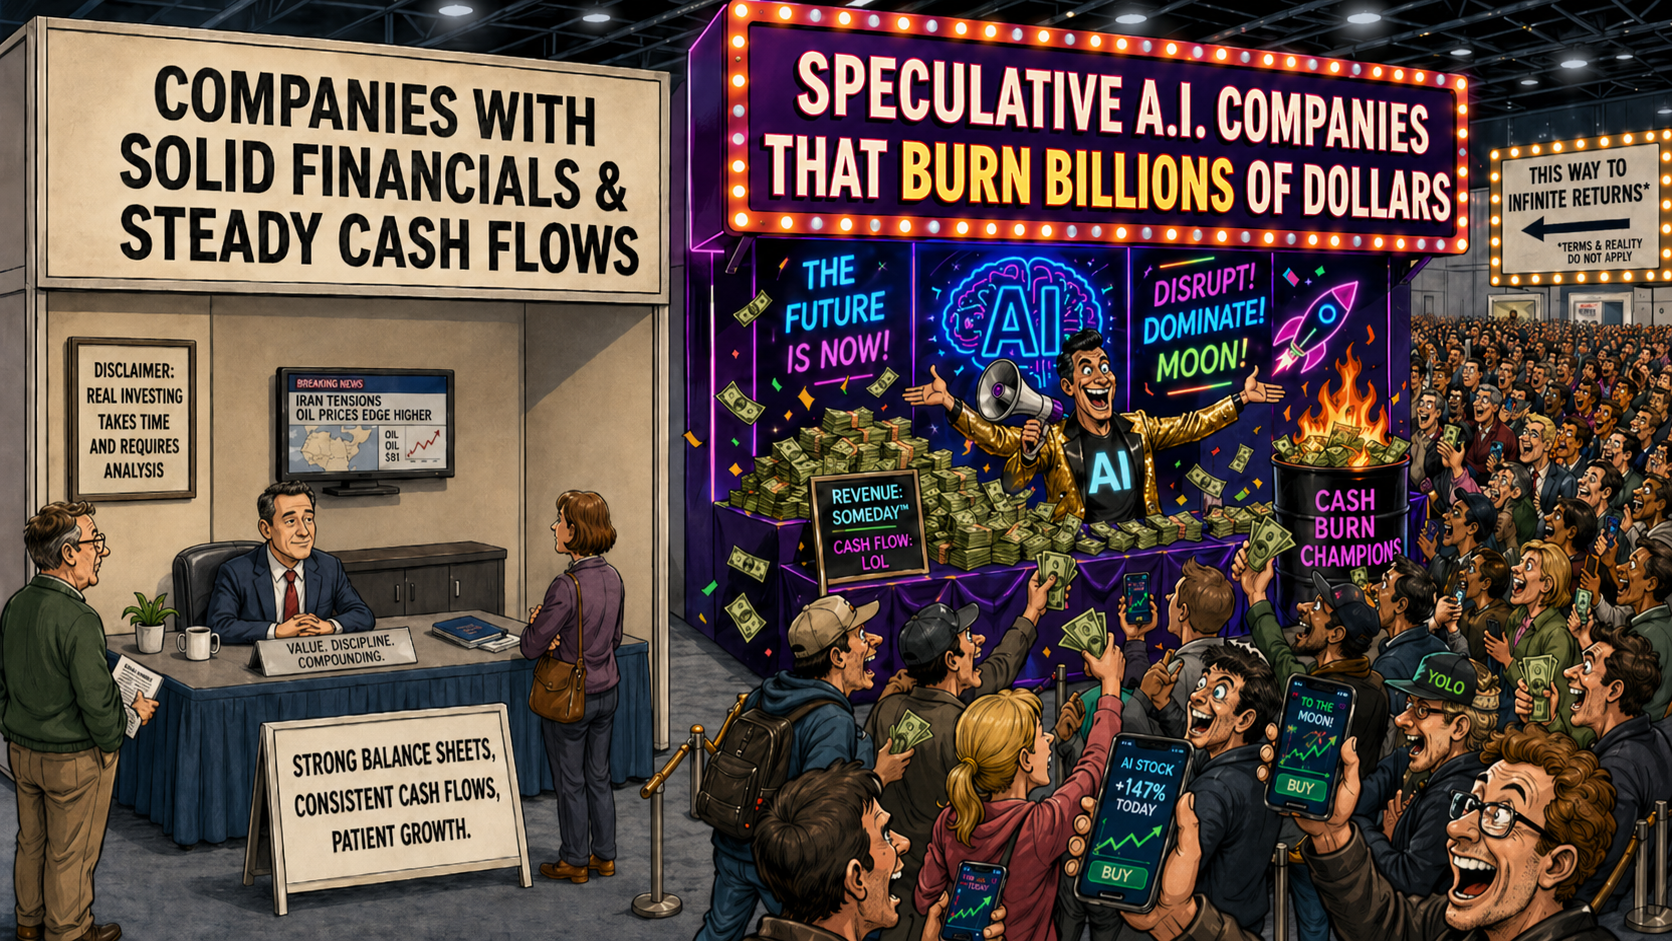
O mercado de ações está festejando como se fosse 1999. Naquela época era a bolha das empresas pontocom e os investidores continuavam comprando ações de qualquer empresa vagamente associada à internet. Agora, é a bolha da IA e os investidores continuam comprando ações de semicondutores na crença de que cada vez mais desses componentes são necessários para processar requisições de IA. Pouco importa que cada consulta de IA a um modelo de linguagem de grande escala custe mais para processar do que a receita que efetivamente gera. Pouco importa que a NVIDIA tenha divulgado que está "armazenando" US$ 150 bilhões em chips que "vendeu" para operadores de data centers porque não há data centers suficientes construídos para instalar esses chips. Isso implica diretamente que há um excesso de oferta de chips. Os compradores de chips não apenas precisarão arcar com a dívida para comprar esses chips, como também serão obrigados a depreciá-los, e eles nem os instalaram ainda. Enquanto isso, a NVIDIA e outros fabricantes de chips estão lançando novos modelos este ano, mais rápidos e com maior eficiência energética do que os atuais "armazenados". O bom senso sugere que os compradores de chips sofreram uma perda de valor não reconhecida, mas os investidores atualmente não parecem interessados em detalhes ou na realidade.
O comportamento atual dos investidores incorpora a psicologia de "um amanhã melhor". O raciocínio deles é que o futuro da IA será tão brilhante que comprar mais ações de semicondutores é uma escolha óbvia. Esqueça o fato de que estamos em guerra no Oriente Médio. O índice de semicondutores em abril registrou um recorde de 19 pregões consecutivos de avanços, arrastando os índices de ações NASDAQ e S&P 500 para novos recordes históricos. Até a INTEL, que conseguiu produzir 29 centavos de lucro trimestral por ação, deixou os investidores tão animados que suas ações ultrapassaram US$ 80 pela primeira vez desde 2000, bem quando a bolha das pontocom estourou. Levou 26 anos para as ações da INTEL voltarem ao seu preço máximo anterior. De alguma forma, os investidores não interpretam isso como um alerta sobre o que acontece quando pagam demais por ativos.
A SANDISK, fabricante de chips de memória, teve seu preço de ação saltando de meros US$ 31 para acima de US$ 1.000 enquanto ainda registrava prejuízo (sim, você leu certo), com base na ideia de que os data centers (quando forem construídos) precisarão de chips de memória infinitamente maiores. Notícia de conhecimento básico empresarial: não importa se você vende mais unidades; o que importa é se você consegue obter lucro vendendo essas unidades!
O que observamos hoje é uma abundância de empresas com preços de ações muito altos em relação aos lucros (se houver) que produzem e provavelmente produzirão no futuro. Também observamos comportamentos especulativos semelhantes aos de bolhas anteriores. Esquemas de pump-and-dump com aumentos meteóricos de preços de ações e subsequentes colapsos em questão de dias. Como exemplo concreto, o recente frenesi das ações da AVIS-BUDGET, cujo preço foi de apenas US$ 86 até US$ 847 em um mês e depois foi demolido de volta para US$ 200 em apenas dois pregões! Isso não é reminiscente da GAMESTOP e da AMC (cinemas), bem como dos muitos outros esquemas de alt-coin e pump-and-dump, que se tornaram Cinderelas por alguns dias e depois desapareceram rapidamente como poeira mágica junto com o dinheiro dos especuladores?
Também observamos comportamentos empresariais semelhantes aos da bolha das pontocom. Lembra quando empresas falidas simplesmente se renomeavam adicionando ".COM" ao nome do negócio para enganar os investidores fazendo-os pensar que eram empresas ligadas à internet? Agora, temos um exemplo semelhante com uma empresa de calçados falida chamada "ALLBIRD", que de repente se redirecionou para … "infraestrutura de computação de IA", renomeando-se "NEWBIRD AI". Na realidade, a empresa não tem software de IA, nenhuma experiência em hardware, nenhum cliente e nenhuma esperança realista de geração de receita com esse esquema. Para nós, soa como o tipo de fraude que a Securities and Exchange Commission deveria investigar, mas para os especuladores parece uma oportunidade de ouro. Eles empurraram o preço das ações para cima em 582% no dia do anúncio. Mais uma vez, você leu corretamente, em apenas um dia!
Esses são exemplos do fervor especulativo extremo (também chamado de euforia) que toma conta dos investidores nas fases finais de bolhas. As pessoas perdem a paciência para investir em bons negócios com lucros e fluxos de caixa, quando o preço de suas ações não sobe rápido o suficiente. Elas precisam de emoção. Precisam de ação. Então, recorrem ao jogo. Esquecem um fato muito importante: investir bem é, na verdade, entediante. Apostar deve ser feito no cassino, não no mercado de ações.
A psicologia de "um amanhã melhor" faz os investidores fecharem os olhos para os proverbiais "esqueletos no armário". Primeiro, a bolha do Crédito Privado (CP): empréstimos de Crédito Privado são essencialmente empréstimos subprime e atualmente apresentam uma taxa de inadimplência de 9,2%, semelhante à da Grande Crise Financeira de 2008. Temos escrito sobre a bagunça do CP há vários meses, mas Wall Street parece ter bastante sucesso em varrê-la para debaixo do tapete. No entanto, esse problema de US$ 2 trilhões é grande demais para continuar escondido sob o tapete. Quando finalmente vier à tona, poderá derrubar múltiplos bancos comerciais que atuam como credores de CPs. Segundo, há cerca de US$ 1 trilhão em empréstimos de imóveis comerciais que precisam ser refinanciados este ano. Muitos desses empréstimos são para imóveis que atualmente valem muito menos do que os valores dos empréstimos em aberto, o que significa que os imóveis serão vendidos pelos credores por uma fração do valor, e os bancos terão que reconhecer essas perdas. Por fim, o grande elefante na sala é a questão dos US$ 10 trilhões em títulos do Tesouro que precisam ser refinanciados nos próximos 12 meses. Haverá compradores suficientes e, em caso afirmativo, a que taxa de juros? Dado o volume gigantesco de empréstimos a serem rolados, qualquer aumento nas taxas para atrair compradores poderia explodir o orçamento federal em pedaços.
Os 3 esqueletos podem teoricamente permanecer no armário e se manter gerenciáveis, desde que as taxas de juros caiam dos níveis atuais. Se a taxa do Tesouro de 10 anos cair dos atuais 4,3% para algo como 3,0%, a festa pode continuar. Entra então o grande acordo. O Departamento de Justiça (DOJ) encerrou a investigação criminal contra o presidente do FED Jerome Powell pela reforma do edifício Eccles (sede do FED) com orçamento estourado em US$ 2 bilhões, que era a pré-condição do Senado para confirmar Kevin Warsh como novo presidente do FED. Sem falar no fato de que não haverá responsabilização pelo desperdício de US$ 2 bilhões extras do dinheiro dos contribuintes — esse é o homem que foi responsável pelos últimos 8 anos pela gestão da política monetária de uma complexa economia de US$ 30 trilhões, mas, aparentemente, não consegue conduzir uma única reforma de um edifício sem ultrapassar o orçamento em dez vezes. (Os leitores assíduos desta newsletter sabem que não somos admiradores do funcionamento do FED.) Os investidores, no entanto, optaram por interpretar esse grande acordo como sinal de que cortes de juros estão por vir, festa liberada, risco de volta, logo, novos recordes históricos!
A psicologia de "um amanhã melhor" está fazendo os investidores ignorarem riscos óbvios e perseguirem ações de tecnologia supervalorizadas. O amanhã melhor certamente chegará, mas pode chegar mais rápido para aqueles que compram ativos próximos ao valor justo, não ações negociadas a preços estratosféricos. Também pode chegar mais rápido para aqueles que usam os caçadores como liquidez de saída para se desfazerem de suas posições sobrevalorizadas.
Nós, por outro lado, não estamos tão dispostos a ignorar os esqueletos que nos encaram, nem a dar como certos cortes de juros em breve. Por mais influente que seja o novo presidente do FED, ele tem apenas um dos doze votos no Comitê Federal de Mercado Aberto (FOMC). Dado os preços elevados previstos para os próximos meses, seria difícil aprovar cortes de juros, a menos que o mercado de trabalho se deteriore significativamente, o que ainda não aconteceu. Portanto, ficamos bem longe de tudo relacionado à bolha da IA e ao setor inflado de semicondutores. Com base em nossa análise, nossos setores favoritos atualmente são alimentos, fertilizantes, energia e utilities. Também encontramos valor em algumas empresas farmacêuticas e de biotecnologia.
Também estamos atualmente no auge dos relatórios de resultados trimestrais. As orientações futuras que as empresas fornecerão esta semana serão mais importantes do que os resultados do primeiro trimestre que elas reportarão, uma vez que esses ocorreram principalmente antes do início do conflito no Oriente Médio, que empurrou os preços do petróleo 50% para cima e os preços dos fertilizantes 60% para cima. Embora todos gostaríamos de fazer um NETFLIX nessa guerra no Oriente Médio para descobrir como ela termina, a história sugere que esses eventos podem (e muito provavelmente vão) durar mais do que qualquer pessoa espera.
Por isso, mantemo-nos disciplinados e focados em um plano (acumulando ativos próximos ao valor justo e nos desfazendo dos que estão sobrevalorizados).
Stay Fierce!